– Saudoso irmão Herbito, quantas vezes você me disse para acreditar nos homens com uma certa cautela: um olho no padre e outro na missa , e redobrado cuidado para não baixar a guarda, pois estávamos ante uma selva,do querer mais e mais amealhar riqueza, onde algumas pessoas que nos parecia de boa índole, de comportamento exemplar, de repente, podiam se transformar em feras sedentas de sangue , quando a questão envolvia grana.
Eu balançava a cabeça.Tolo acreditava inteiramente na bondade humana.
— Querido mano, como estava certo…Há, de fato, uma selva do salva-se quem puder, onde os chamados seres humanos são os piores animais dessa imensa selva — feras, convivendo entre feras.
0 bicho homem, é o único animal que mata por prazer, por sadismo, por motivos os mais torpes.
Infame sobre todos os sentidos, o homem é capaz de dizimar a própria família por causa de dinheiro.E se esganiçar pelos despojos dos
de cujos.
O único animal capaz de trair o melhor amigo, dando-lhe uma punhalada pelas costas, quando a questão envolve poder, riqueza, prestígio.
É o único animal que maltrata a sua fêmea. Único animal ambicioso, que não mede esforços para alcançar seus objetivos escusos, quando com golpes traiçoeiros não se importa de passar por cima dos próprios pais e dos próprios irmãos, contudo, que saia vencedor na sua malsinada empresa de angariar fortuna.
O homem que às vezes se apresenta bonzinho, bem comportado, cordato, é o lobo em pele de cordeiro, a raposa que ambiciona galinhas de ouro ,um carcará sanguenolento movido a paixões e caprichos; movido à arrogância, prepotência e desembestada vaidade; movido a orgulho e exibionismo, espírito revanchista, divisionista, ganancioso e toda sorte de crueldade, trazendo em si arraigado um ódio visceral que baba, que enlouquece, que embrutece, por que se acha superior aos outros, quando nomeia gratuitamente pessoas, ou determinada categoria , para ser seu inimigo, e contra os quais, volta as armas mais miserandas possíveis, é mau por excelência.
É o único animal, que habita a terra, que por interesse, por mesquinharia, por poder, age no afã de conquistar mais e mais o vil metal, passando por cima de quem estiver no seu caminho; miserável, provoca a guerra, causando dor, destruição e mortes , tudo apenas pra demonstrar supremacia entre Nações: Quem pode mais. Quem mais estragos causará
O lobo-lobo, não o “homem, lobo do homem, ” quer a paz. Quer harmonia.Não faz a guerra.Não rouba. Não atraiçoa. Não trama na surdina golpes. Não trai o amigo para lhe tomar a mulher, a não ser que ela seja uma bela loba a quem disputa o amor, pelejando licitamente contra feroz lobo, o direito de ficar com a loba, e o faz , de maneira decente, sem apelar para golpes rastaqueiros, tão afeitos aos seres humanos, animais frios, calculistas, traiçoeiros, que na ânsia de juntaren tesouros na terra, não avaliam que a vida é tão efêmera, que a morte chega sorrateiramente e, num átimo de segundo, bate à porta do rico, do nobre, do plebeu, do mendigo, do pobre.
É uma cruel realidade, da qual não se pode fugir, a visita da sinitra entidade de além-túmulo, a toda criatura, sem fazer seleção de triagem.
Sei que estou sujeito a paixões e caprichos, pois errar é humano. Só não o é, continuar errando e, não abrir mão dos ilicitos proveitos que o benefiaram, e que continuam a produzir frutos maléficos contra outrem.E mais agravante, quando envolve pais de familia, trazendo consequências danosas para seus familiares. Quem lhes pagará, pelos inúmeros prejuízos?
O homem é o pior animal que habita a terra, porque raciocina e premedita praticar maldades contra o próximo, diferentemente da raposa, que astutamente rouba galinhas, para saciar a fome, nunca por vingança, ou com o fito de prejudicar o dono do galinheiro.
Por não ter maldade, não teme que a roda que gira o mundo, lhe venha fustigar o lombo.
Conhecemos os hábitos nefastos dessas deletérias criaturas, serpentes enlouquecidas de ódio contra outrem, cobras peçonhentas que destilam veneno, aguçam sua índole perversa; nada mais do que doença, fetiche , tara, maldade. Ferram alguém, não se dando conta, que podem ser também ferrados; é que, o feitiço sempre se volta contra o feticeiro. E se quem sempre foi, e está ainda sendo agredido, resolver revidar? Sei não!…Vira um pandemonio na “Casa de Noca”.E atentem que há muitas fissuras na casa mal-assombrada, enormes brechas no muro do outro lado, indisfarçáveis rombos , a não ser,”cortar na própria carne ” a fim de aparar as arestas.
Criado o impasse, cabe ao Senhor Deus deliberar o que pode acontecer… E nesse diapasão, onde impera egoísmo, vaidade e interesses mesquinhos, crueldade na pretensão de afastar o outro da mesma esfera a que acha sua por direito, nada mais é, do que interesses privados — a vaidade de outorga-se demasiada importância! Pra quê ? Pra nada.
A morte, senhora impiedosa e implacável, que a tudo castiga e consome, afasta da vida inapelavelmente, a toda criatura.
Hoje, deparamos uma situação confrangedora, que nos remete ao receio de abrirmos o e-mal corporativo da Sefaz e termos mais uma notícia que entistece-nos sobremaneira : a morte de algum colega Agentes de Tributos ou Auditor Fiscal , com quem tivemos o prazer de trabalhar, e acima de tudo, tivemos um bom relacionamento de amizade.Mas, aos que pregam cisão em nosso meio, isso pouco importa.
É a vida ensinando: não adianta nadar sobre um rio de ouro e colher as pepitas douradas, se nada levamos para o túmulo!
Não é vã filosofia, nem retórica , trata-se de uma verdade que não se mascara com frases bonitas, ou seja, cada vez mais, nos surpreendemos negativamente com o dito animal racional – o ser humano é capaz de tudo para alcançar seus objetivos nem sempre alvissareiros na maioria das vezes. Não se lidar que agrida sangue do mesmo sangue, quem por ventura, estiver à sua frente: o irmão , o próprio pai, os atropela inapelavelmente, afinal, só se importa com o proprio umbigo. Tudo às vezes por mesquinhez e pura vaidade, porque nada lhe foi subtraído.
Chama-se à atenção de determinados camaradas.Que sucedeu com os mesmos? E, aquela lista, a dos 500 auditores e auditoras? Que foi feiito daquela missiva que, em assinaturas apostas, defendiam que os Agentes de Tributos eram indispensáveis ao Fisco, e que deviam sim, constituírem o crédito tributário?Por qual sortilégio desdizem o que não fora apenas um posicionamento, mas algo mais substancial , uma lista elaborada com a finalidade de estender ao Agente de Tributos o lançamento do crédito tributário ? O que os impunham a se arrepederem de terem se manifestado favoravelmente a um pleito que eles mesmos achavam justo, e por essa razão subscreveram a bendita lista? Depois, por motivos que foge à compreensão de simples mortais, ou por terem sido cooptados para negarem o que não faz muito tempo, eram favoráveis.Reitere-se por concordarem ser um pleito justo — A LAVRATURA DO AUTO DE INFRAÇÃO PELO ATE.
Entende-se , o homem, é o animal mais difícil de ser compreendido por suas ações e atitudes temerárias de negar a si próprio, e de denegar o seu ponto de vista ; é o único dos seres viventes que volta atrás numa opinião, ou mesmo numa decisão tomada de apoio à determinada categoria.
Ainda está viva na memória, os 500 auditores e auditoras que assinaram a lista em apoio aos Agentes de Tributos pela constituição do crédito tributário. O que sucedeu?De repente, alguns que eram a favor dos ATEs, se voltam contra esses, e desdizem o que hipotecaram naquela carta: A LISTA DOS 500 AUDITORES E AUDITORAS FISCAIS A FAVOR DOS AGENTES DE TRIBUTOS.
A título de restabelecer a história, na integra a famigerada lista
Somos a favor da evolução das carreiras, tanto em grau de escolaridade, quanto funcionalmente, doutra forma, estaria engessando o direito de evolução das carreiras, o mesmo que passar um trator sobre o principio da eficiência no serviço público, advogado pelos melhores administrativistas do País, vês que, se essa discrepância fosse posta em prática no Fisco do Estado da Bahia, o próprio cargo de Auditor Fiscal, seria um cargo nem de nível médio e, nem teria a prerrogativa do LANÇAMENTO DO CRÉDITO TRIBUTÁRIO ( lavratura do auto de infração.) como explanaremos neste texto.
Procuramos de maneira simples, explicar a evolução à qual passou o Fisco da Bahia, onde várias reestruturações aconteceram – de Fiscal de Rendas e Fiscal de Rendas Adjuntos em 1981, para Auditor Fiscal,a transposição dos Analistas Financeiros para Auditor Fiscal em agosto de 1989, quando a CF já não mais permitia esse arranjo reestrutural.
Os cargos aqui destacados, não exigiam formação alguma; até 1963. meu pai era Fiscal de Rendas, nomeado por Juraci Magalhães, cursara apenas o terceiro ano primário.
O cargo de Agente de Tributos desde o inicio, fora criado com exigência de nível médio. A mesma coisa não podemos dizer do Auditor Fiscal. Vejamos a retrospectiva aqui apontada: LEI Nº 2.319 DE 04 DE ABRIL DE 1966 Art. 1º – Fica extinto o atual regime de rema. Art. 2º – Ficam instituída as séries de classe de AGENTE FISCAL E AGENTE FISCAL AUXILIAR, com as estruturas e vencimentos constantes da tabela anexa. Art. 3º – Ficam criados vinte (20) cargos de classe singular de Auditor Fiscal com vencimentos correspondentes a referência X, do anexo I desta Lei. Parágrafo único – Os cargos a que se refere este artigo serão providos na proporção de setenta por cento (70%) mediante acesso, por ocupantes de cargo de Fiscal de Rendas ou de Agente Fiscal e os demais por livre escolha do Governador dentre pessoas com tirocínio em serviços fazendários ou assuntos financeiros.
Até 1978, o cargo de AF não detinha a competência para constituir o crédito tributário, e que o citado cargo não era de nível superior. Fácil vê, que houve evolução no Fisco baiano em relação ao Auditor. Tudo imperativo conforme a evolução do tempo, onde foram surgindo cada vez mais, novos inventos, novas tecnologias, onde determinados serviços foram ficando obsoletos, onde exigia-se agora, melhor qualificação dos servidores fiscais. Então, natural que o cargo ora mencionado, evoluísse tanto em qualificação funcional, quanto em grau de escolaridade – formação superior para o seu provimento e, constituição do crédito tributário, após 1978. E o cargo de Agente de Tributos, que fora criado a princípio como auxiliar à fiscalização, evoluiu de tal forma, que não mais comportava estar inserido em um cargo auxiliar, como aqui, trazemos em relevo: O ATE foi absorvendo algumas atribuições outrora elencadas no ror das atribuições do Auditor Fiscal, dentre elas, controle sucessivo , vistoria , contagem física de estoques, monitoramento de micro, pequenas e médias empresas, na verdade, era fiscalização que estava sendo realizada, utilizando-se termo disfarçatório –- MONITORAMENTO.
No Transito de Mercadorias, todas as ações referentes à fiscalização estavam a cargo do Agente de Tributos, que a bem da verdade, as desempenhavam com extremo profissionalismo e competência :era ele quem detinha e analisava a nota fiscal, detectando as irregularidades . “Na prática, conforme o que está explicitado pelo CTN — constituía” o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível”. Ao auditor , “chefe da equipe”, cabia apenas, reescrever o trabalho do Agente de Tributos, apenas assinando o auto de infração.
Em 2002, Cesar Borges , governador da Bahia, vislumbrando a evolução à qual ganhava cada vez mais destaque o cargo de Agente de Tributos, com a maioria dos seus integrantes possuidora de formação superior e especialização em área de interesse da SEFAZ, achou por bem, que o cargo de ATE deveria sofrer alteração em grau de escolaridade –passando de nível médio a nível superior (reestruturação à qual também passou o cargo de Auditor Fiscal em 1978).
Em abril de 2009, justiça então, a quem na prática já constituía o crédito tributário há quase três décadas, é que, veio a Lei 11.470. Com ela, a INDEPENDÊNCIA funcional do Agente de Tributos que iniciava e agora concluía a ação fiscal com a lavratura do auto de infração.O DEM, o mesmo partido político que em 2002 reestrutura o Fisco baiano, com a Lei 8.210, dera entrada na ADI 4233 contra a Lei baiana, atacando inclusive, artigo da mesma Lei que o partido aprovara em 2002.Foi legal que o fizesse. Mas um golpe de morte contra a ética.
A verdade é que, a acensão dos Agentes de Tributos à CONSTITUIÇÃO CRÉDITO TRIBUTÁRIO, foi algo bom para o Estado, para a Secretaria da Fazenda e para o próprio Agente de Tributos que no transcorrer desses 11 anos, não viu o seu esforço, o seu labor, sendo transformado num aviltante RETRABALHO. E os resultados estão aí, ressaltando aos olhos, mostrando o excelente trabalho desempenhado pelo ATE, basta voltarmos a atenção apenas para o ano de 2019, onde tivemos uma arrecadação na casa 922.085.271,09 no SIMPLES NACIONAL cujo crédito reclamado do Simples e da Antecipação Tributária perfez um total de 858.605.015,89. Destaca-se, também, neste texto, a significativa quantidade de notas fiscais eletrônicas emitidas por contribuintes de outros estados, em vendas de mercadorias para a Bahia , perfazendo um total de 26.443.628, isso, o ano passado, salientando que, os valores dessas notas fiscais ficaram em torno de 165.757.854.700,02, ICMS: 791.285.158.24. ICMS-ST: 2.402.927.908, 007. ARRECADAÇÃO ESPONTÂNEA — ANTECIPAÇÃO TRIBUTÁRIA envolvendo empresas descredenciadas somou 355000 contribuintes sujeitos à cobrança do ICMS , forçando o contribuinte ao recolhimento do imposto espontaneamente, já que tinha o prazo para pagamento no dia 25 do mês subsequente , um valor nada desprezível , para os cofres do Estado da Bahia: R$ 2, 6 bilhões. Contra fatos, não há argumentos!
Prefeito Colbert Martins Filho acerta nas medidas de contenção da pandemia de Covid-19
É triste o comportamento e a subserviência adotado por parte da imprense feirense com relação no trato dado aos políticos de plantão. Por mais aberrante que seja o comportamento destes, são sempre tratados com termos de forma branda e eufemística. buscando suavizar ou minimizar o peso conotador de determinadas palavras. Fato não muito curioso, e que se tornou corriqueiro na terrinha de Lucas, foi no que desrespeito a nota veiculada em um blog local em que abordava o fato do engenheiro agrônomo, José Pinheiro, que se encontra fora da do governo do prefeito de direito e não de fato, Colbert Martins (MDB). Mesmo com a sua saída, ele conseguiu colocar dois herdeiros de sua prole, na atual administração. A nota atribui a esse tipo de comportamento como demonstração de prestígio o fato de ter o mesmo obtido tal façanha junto a administração municipal. Se o autor da nota estava procurando ser irônico, deveria ao menos aspear a palavra, o que não aconteceu. A nota faz a denúncia de que os filhos do ex-secretário Pinheiro, Marcos Carvalhal se encontra aquartelado na Agência Reguladora de Feira de Santana (ARFS). A filha, Mirela Carvalhal Pinheiro Sena no o cargo de Diretora do Departamento de Serviço de Inspeção Municipal, da Secretaria Municipal de agricultura, Recursos Hídricos e Desenvolvimento Rural. Importante frisar que Jose Pinheiro exerceu o cargo de secretário municipal durante quatro governos. Aproveito a preciosa oportunidade para propor ao legislativo feirense que se especializou na distribuição graciosamente comendas e até mesmo medalhas. Que assim proceda procurando prestar uma “merecida” homenagem para essa nobre família que se especializou em viver às custas do erário. José Pinheiro conseguiu instalar uma dinastia que alcança a segunda geração. Tudo isso acontece com a conivência e as bênçãos dos políticos locais. Sérgio Jones, jornalista (sergiojones@live.com)
Reestruturações no âmbito da Secretaria da Fazenda, não é uma prática nova, é algo corriqueiro. É algo que, todas as vezes em que foi posto em prática, o ente governamental o fez, amparado pelo manto constitucional do princípio da eficiência no serviço público, utilizando-se, do seu poder discricionário que o autoriza a extinguir, modificar, ou alterar cargos todas as vezes que sentir a necessidade de melhor reorganizar o seu quadro de servidores, a fim de torná-lo mais dinâmico, mais eficiente, mais capaz de assumir tarefas por mais complexas que tenham se apresentado , ter capacidade para dirimir dúvidas quanto a algumas atividades que apresentem maior grau de dificuldade , assim, bem desempenhará suas atribuições funcionas que irão, sempre, se mostrar, cada vez mais ousadas e mais desafiadoras , conviver com esses desafios cada vez maiores e suplantá-los, segundo as novas premissas cientificas e tecnológicas no mundo globalizado, onde a cada momento surgem novas ideias, novos inventos, onde as velhas engenhocas (máquinas datilográficas) foram substituídas pelos modernos computadores, cada vez mais sofisticados.
É imperativo ao ente governamental, na esfera de sua atuação , cujas prerrogativas, são ditames de um poder-dever-querer-e fazer, coisa à qual, não pode fugir das suas obrigações precípuas, que são em síntese, um poder-dever de ajeitar, aperfeiçoar, para melhor reorganizar os seus quadros de servidores públicos, seus órgãos, suas instituições, suas repartições, e hão de acompanhá-lo, nessa tarefa, os entes federativos, no mister de proverem melhores , mais eficientes e eficazes serviços à população, cuidarem de promover reestruturações nas carreiras públicas, fazendo valer o seu poder de império, que nada mais é, do que um ato impositivo, que o autoriza a criar e extinguir cargos, transformar e adequá-los em classes, e promover a política de remuneração salarial dos seus servidores.
Referimo-nos o quão foi importante as restaurações às quais passou o Fisco baiano, em especial, as últimas duas: em 2002 e 2009, que modernizaram a Secretaria da Fazenda que demandava uma fiscalização mais eficiente, mais dinâmica, mais eficaz. Não é demais afirmar, o quanto foram benéficas para a Fiscalização do estado, essas reestruturações, efetuadas para melhor requalificar os servidores fiscais, tanto Agentes de Tributos, quanto Auditores Fiscais.
Era natural que os ânimos se aquietassem e, o Fisco convivesse em harmonia – agentes de tributos e auditores, cada um no seu campo de atuação. Ledo engano. A paz tão desejada foi rompida por um vulcão que irrompeu, despejando lavas incandescentes de vaidade — uma guerra fratricida e sem trégua, porque pôs em cena se enfrentando sangue do mesmo – pai contra filho, irmão contra irmão, esposa contra marido, ou vice e versa, onde campearam por parte de pequeno grupo encalacrado na SEFAZ, que se acha o supra sumo do supra sumo — “ataques irresponsáveis e sem sentido , boicotes, mais movidos por birra e implicâncias às atividades dos ATEs nos diversos setores da SEFAZ”, onde vivenciava-se a tentativa canhestra, de destruição da imagem de colegas servidores do Fisco, numa atitude insana e irresponsável, onde rolou de tudo: textos plantados na mídia depreciativos contra os Agentes de Tributos com o fito de estabelecer a confusão, jogando para a opinião pública que o cargo de ATE, o próximo concurso seria de segundo grau, com o propósito de destruir a paz, a harmonia nos diversos ambientes de trabalho, gerando o caos e temor em relação ao presente e futuro dos Fiscais Tributários que galgaram o acesso ao cargo, através concurso público, sem se atentarem à ponga em algum trem da alegria. Tudo isso, patrocinado por um pequeno grupo, uma célula, um instituto cocha de retalhos, facetado por aqueles que não podem questionar ilegalidades, inconstitucionalidades, coisas afins, por ferirem o preceito de moralidade, e estarem vendo-se refletidos no próprio espelho.E apenas esse grupo isolado, é que empunha a ferramenta da discórdia contra os ATEs, pois a maioria dos Auditores Fiscais da Bahia, não compactuam que os Agentes de Tributos venham a perder parcela significativa dos seus salários, lhes seja retirada a constituição do credito tributário e retornem à condição de cargo de nível médio.
A verdade é que os Agentes de Tributos se tornaram indispensáveis à Secretaria da Fazenda, e isso afeta o ego de determinado grupo que se melindra com a ascensão dos ATEs, graças ao bom trabalho por eles efetuado, sempre laborando com presteza, lisura, honestidade, acima de tudo, dedicação, profissionalismo e responsabilidade com que tratam a coisa pública, na luta incessante contra a sonegação fiscal , na ação preventiva para coibir evasão de divisas , sempre zelosos e atentos quando estão à frente de uma ação fiscal, onde “retém a nota fiscal , a analisam, detectam as irregularidades possíveis, calculam o montante do tributo devido e propõem a penalidade cabível”, arrecadam tributo através lançamento do crédito tributário — o ICMS que além de evitar fuga de receitas tributárias, carreia mais recursos para os cofres do Estado, tão carentes desses recursos para fazer face aos inúmeros compromissos assumidos com as necessidades básicas que permeiam e impactam a vida da coletividade: SAUDE, EDUCAÇÃO, MORADIA, SANEAMENTO BASICO, GARANTIA DE SEGURANÇA PÚBLICA, dignidade ao cidadão , propiciando adequadas condições para que ele tenha um trabalho digno, com o qual, possa sustentar a família.
E quem é o divisor de águas, aquele que propicia as condições de a administração pública suprir, com recursos provenientes das receitas tributárias, as necessidades básicas de cada cidadão? O Fisco que fiscaliza, arrecada, envidas esforços para evitar a sonegação fiscal, estar sempre vigilante, a fim de evitar irregularidades e fazer bem feito o seu trabalho.
Há quem tenta naturalizar que o errado, é correto, que o correto, é errado. Não nos constrange tal afirmativa, unicamente por laborarmos primando pelo que é ético, moral e justo, agindo no interesse republicano, afastando privilégios e interesses escusos, diferentemente de quem busca manter vantagens e privilégios privados, porque nossa luta não é por manutenção de privilégios, vantagens estranhas ao cargo que ocupamos, vez que, as reestruturações às quais passou o Fisco da Bahia, não criou para o Agente de Tributos, uma classe de super-fiscais, uma casta como alguns AFs se outorgam serem, e para os quais , a Secretaria da Fazenda é uma extensão da sua casa, um patrimônio seu.
A verdade não pode ser subdimensionada, para ocultar verdades que não querem que venham à tona , espalhando mentiras sobre a última alteração no âmbito do Fisco baiano, que veio sanar algo que vinha se tornando vexaminoso fazia mais de três décadas , ou seja, o agente de tributos fazia todo o trabalho fiscal e o auditor só assinava o auto.
Quem há de negar que a adoção da constituição do credito tributário pelo ATE, foi bom para o Estado, para os próprios servidores e para a Secretaria da Fazenda que passou a ter um quadro de atuadores altamente qualificado – mais de mil Agentes de Tributos autuando micro, médias , pequenas e grandes empresas, com a vantagem de serem competentes e experientes na área em que atuam há mais de trinta anos , sem sequer, um centavo de aumento na sua parte remuneratória, acrescido, isso sim, a mais trabalho, mais atribuições, mais responsabilidades, deitando por terra, a falácia de que o Agente de Tributos viraria Auditor Fiscal sem concurso público, no momento em que se trava uma verdadeira batalha campal, deixando às claras que a luta não está sendo travada apenas na esfera estadual. Há um movimento, a nível de Brasil, para que somente as carreiras de Auditor Fiscal sejam contempladas com a constituição do crédito tributário, indo de encontro ao Código Tributário Nacional que no artigo 142, estatui:“ Compete privativamente à autoridade administrativa constituir o crédito tributário pelo lançamento, assim entendido o procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo caso, propor a aplicação da penalidade cabível”. Onde especifica, o CTN, ser o AF, a autoridade a quem compete o lançamento de oficio do crédito tributário? Não poderia fazê-lo, em sendo os entes federativos única e exclusivamente, as autoridades a quem nomeia o Código Máximo do Direito Tributário, podendo delegar a qualquer dos servidores fiscais, tais competências insculpidas no CTN ( Código Tributário Nacional). Jucklin C. Filho – Funcionário Público
Decisão do ministro Luiz Edson Fachin, do Supremo Tribunal Federal (STF), de anular as condenações do ex-presidente Luiz Inácio Lula da Silva na Lava Jato, o que tornou o petista elegível para ser candidato à Presidência em 2022.
Já começa a fazer estragos e o desespero está estampado na carantonha do jair. Na falta de argumento palpável, minimamente racional, a imitação grotesca de presidente argumenta que a ação se deve à “ligação” do ministro com o PT.
Bate o medo e o desespero do governo facínora em não conseguir se reeleger. Diante dessa possibilidade se concretizar, o genocida presidente se apropria do mesmo discurso que habitualmente faz diante de gado confinado. E dirige o mesmo ao povo brasileiro.
“Eu acredito que o povo brasileiro não queira sequer ter um candidato como esse em 2022, muito menos pensar numa possível eleição dele”, afirmou Bolsonaro em entrevista no Palácio da Alvorada. “Você pode ver, a Bolsa já foi lá pra baixo, o dólar foi lá pra cima. Todos nós sofremos com uma decisão como essa daí, agora a gente espera que a turma do supremo restabeleça aí os julgados.”
Além do cinismo e de incompetência comprovada do atual mandatário, se aventura ele, a fazer citações tipo o dólar foi para cima, a Bolsa para baixo. Esqueceu, de forma proposital, elencar os estragos em que a desastrada e desqualificada administração dele e de seus sinistros apoiadores vêm causando ao país, ao longo desses fatídicos dois anos.
Ao dizer que o ‘povo brasileiro não quer’ Lula como candidato e acusar Fachim de ligação com o PT. Prova que Bolsonaro está assustado e já sente a água a lhe escorrer entre os dedos.
Os seus anos de crimes e atentados praticados contra a integridade física e moral da humanidade, estão com seus miseráveis dias contados. Só nos resta aguardar o seu desfecho, para que justiça seja feita.
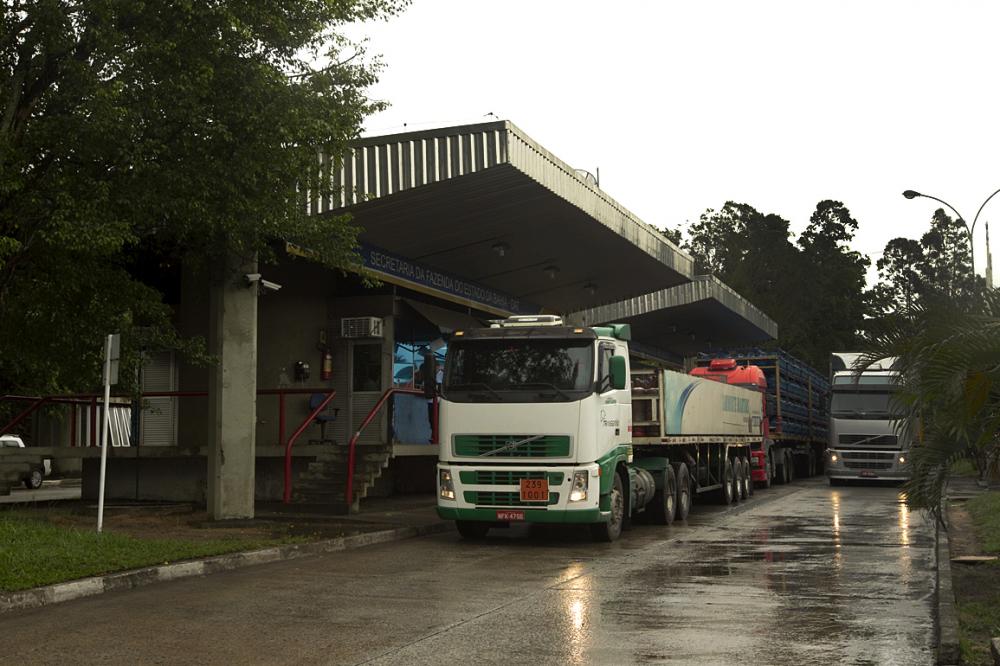
Posto Fiscal de Rio Real, na divisa entre a Bahia e Sergipe
A questão se coloca: quem é agredido, deve agredir a quem o agrediu? Ou está cometendo um ato de revanche por tantos e quantos reprovado? Não é o perdão um ato de benevolência? Estender-se-á a outra face pra reprise, como o fez , Jesus Cristo, mesmo em face de o seu agressor agredi-lo novamente?
Ponderem bem, caros Agentes de Tributos, quanto a esse perdão a ser ofertado , para não oferecerem a outra face, e receberem centenas de bofetadas dos que sempre os agrediram e, irão sempre agredi-los!
Não pretende, este texto, ser um larmúrio, ou chorar pitangas, de quem se viu lesado, e se deixou lesar por comodismo ou, mesmo , por covardia de inércia, ou medo de reagir, a seus agressores, encalacrados num grupelho facetado num instituto cocha de retalhos, dos quais se distingue: REINTEGRADOS, EX-ANALISTAS , ALGUNS APOSTILADOS, deblaterando esses senhores, sobre legalidade, moralidade , concurso público e tal… mas não deixam de abocanhar o teto vinculado ao Judiciário , e querem mais – isonomia com Juízes das Cortes Superiores .Tudo perfeito, conforme explicita a lei? Mais ganhos, ou arreganhos?! Contanto, para os próceres do divisionismo, que o Agente de Tributos seja posto fora do Fisco da Bahia, expurgado com a infame ADI 4233, portanto, volte a Fiscalização baiana à condição aviltante de o AF apenas assinar o auto de infração, após todo o trabalho de preparação do lançamento do crédito tributário ter sido efetuado pelo ATE.
0ra, o que subtende-se dessa ação contra os Agentes de Tributos, recai na implicância e birra e deliberada maldade de uns poucos, e daqueles que dizem serem a favor dos Agentes de Tributos, mas se omitem : nem um rasgo de indignação, uma palavra de apoio aos ATEs sequer dada, enquanto uma ação direta de inconstitucionalidade já em fase de julgamento no STF pode prejudicar mais de mil pais de família, se prevalecer a inconstitucionalidade da mesma, com já seis votos contrários.
0 que foi retirado dos Auditores Fiscais Fiscal? Quais suas perdas, com a Ascenção do ATE à constituição do crédito tributário? Doutro bordo, ver-se que nada perderam, a não ser , a vaidade ferida de uns poucos , que dormem e se enrolam sobre o título de Auditor Fiscal. Na verdade, alguns passageiros daquele trem de imensos vagões de agosto , 1989, se regozijam com mais uma benesse : seus cargos acrescidos ao patamar de salário vinculante ao Judiciário.
Por que por parte de alguns, daquela instituição, as baterias estão voltadas contra os Fiscais Tributários, se nada perderam? Outrossim, foram agraciados com TETO DE DESEMBARGADOR, ao contrário do Agente de Tributos que vem padecendo seis anos sem reposição salarial, perdas de diárias , e seus cargos há mais de 35 anos, sem realização de concurso público. Uma pergunta que não quer calar: o Agente de Tributos deve reagir a seus detratores, ou oferecer a outra face para mais porrada receber?
0ra, aqui posto, referimo-nos ao Agente de Tributos, uma classe que se fez por si própria, que galgou espaços , devido a méritos próprios, não foi agraciada com nenhum trem da alegria.
Dia desses, conversando com Jose Arnaldo Brito Moitinho, Auditor Fiscal , cuja vaidade mantem-se distante, e a simplicidade nele é algo comum, disse-me: — ” Poeta, não sei por que essa implicância toda contra vocês, Agentes de Tributos? Tenho acompanhado o trabalho de vocês. Muito bom. Acompanhei a evolução à qual passaram: cargo de nível médio, à formação superior. Participei de perto, da luta pela constituição do crédito tributário pelo ATE, junto à ALBA. Sofri por defender o Agente de Tributos. Tive textos rasgados e jogados na minha cara”.
Dois polos aqui distintos: 0s Auditores Fiscais, tiveram ganhos substanciais com a adoção do Teto de Desembargador pelo governo da Bahia. A constituição do crédito tributário pelo ATE , veio sanar algo por demais constrangedor para o próprio auditor, o fato de o mesmo , em algumas situações nas volantes, nos postos fiscais, no Trânsito de Mercadorias, nos saques, nos correios, nos estabelecimentos comerciais, coisa corriqueira há quase três décadas , apenas assinava o auto de infração, depois de todo o trabalho fiscalizatório ter sido realizado pelos Agentes de Tributos.
Os ATEs o que ganharam ? Por que são tratados como o patinho feio da fiscalização, levantou a questão o Auditor Fiscal aposentado, Apalone Anter ? Ganharam sim, mais trabalho, mais responsabilidades, sem nenhum retorno remuneratório- concluiu.
A implicância, a maldade por parte de alguns insensatos, transita em torno da bobagem arraigada , da vaidade de deitarem-se sobre o pomposo título de Auditor, que alguns desses, só têm , por ponga no cargo, por isso mesmo, a frustração de estarem como viajantes do mega metrô da ilegalidade.
O Agente de Tributos deve reagir a seus agressores, ou oferecer a outra face pra reprise?
O coração é o órgão vital que bombeia o sangue por todo o corpo, permitindo oxigenar o sangue nos pulmões e abastecer todas as células nos outros locais do corpo.
O governo de Colbert é um coração que precisa de oxigenação (José Ronaldo), caso contrário seus músculos continuarão perdendo a capacidade de bombear.
Esses músculos estão distribuídos entre os aliados de primeira hora do mentor do prefeito.
Justiniano França é a “ponte de safena” que Colbert precisa para conseguir ritmar os batimentos cardíacos do seu governo junto ao guru José Ronaldo, aliviando também a tensão entre os vereadores que ainda se movimentam conforme a batuta ronaldista.
Será que ele acredita que Justiniano seguirá suas orientações, se Colbert acredita nessa possibilidade comete uma ingenuidade política urticante.
O prefeito é completamente desprovido de carisma e passa imensuravelmente distante da possibilidade de se tornar um líder político que possa, no máximo, colocar o cadarço no sapato de Ronaldo.
O governo de Colbert Filho continua sendo uma extensão dos projetos políticos do grupo que comanda a política feirense há duas décadas.
Independente da bancada do MDB na Câmara Municipal, José Ronaldo surpreendentemente tem liderança e poder de decisão que o deixa em vantagem diante do prefeito Colbert.
Não é análise pessoal, é uma constatação verídica. Diversos relatos particulares de vereadores da atual legislatura deixa claro que a maioria deles possuem película governista e uma impermeável capa ronaldista. A começar pelo próprio líder do governo no legislativo, vereador Lulinha.
Sendo liderado de José Ronaldo, defende o governo desde que não prejudique o projeto político que está em andamento sob o comando do seu líder.
Colbert é como se fosse um caçador sem arma e sem cachorro, seus “gatos” nada podem fazer, a não ser (…)
O mentiroso mente tanto, que acredita na própria mentira como pano de fundo para encobrir algo que o envergonha, atribuindo a outrem, coisa que no íntimo, fere seu amor próprio, por ter sido agraciado por um benefício o qual não merecia e, que fala mais forte, a frustração de estar no lugar que sabe não ser o seu por méritos próprios. Mas, diria Jabulão de Jabulão: tal arranjo, a mim, não foi estendido. Porém, não pinto o quadro, dando-lhe valor inferior ao que mereça. Outros foram pelo mesmo carreirão seguindo os trilhos, e outros mais se juntaram no decorrer do tempo, às especificações de melhorias nas carreiras – trampolins de reestruturações, transformações, aproveitamentos e transposições, não cabendo, críticas a esse ou aquele, por hipocrisia de condenar em alguém, algo que o beneficiara “. Já vimos bastante este filme. “Faça o que eu mando, mas não faça o que eu faço”. “Não permitiremos trem da alegria”. É o Jus sperniandis mexendo com o ego de alguns viajantes da alegria.
A chaga no peito não cura a doença de quem não quer ser curado. E entende-se que o chororó nada mais é do que frustração por estar inserido a algo que conseguira não por méritos próprios.
Quem acompanha de há muito, a evolução da carreira de Agente de Tributos, vai se render a admirar uma categoria que soube se fazer por ela própria, que nunca se deteve ao empreender a luta pela melhoria do cargo, desde a sua origem – nível médio, e a bem da verdade, um cargo criado para ser auxiliar à fiscalização, que foi evoluindo de tal forma, ganhando contorno de maior grau de complexidade, que não mais comportava estar estagnado à sua condição original. Pois bem, a Administração baiana vislumbrou o processo evolutivo o qual passava o cargo ora mencionado, e em 2002, a Lei 8.210, aprovada pelo governador Cesar Borges, alterou significativamente a carreira de ATÉ, acrescendo ao cargo, além da exigência de nível superior para o seu ingresso, algumas atividades que eram privativas do Auditor Fiscal.
Ninguém reclamou da reestruturação à época, ficou tudo nos conformes: no Trânsito de Mercadorias, no comércio, nas transportadoras, nas repartições fazendárias, o Agente de Tributos elaborando todo o trabalho e o entregando de mão beijada para o AF lavrar o auto de infração.
Tal situação perdurou até 2009, quando em abril do corrente ano, o governo Jacques Wagner reestruturou os cargos de auditor fiscal e agentes tributos, dando a este último, a competência para lavrar auto de infração. Pensa que tudo passou em brancas nuvens, que aquietou-se no véu do esquecimento? Negativo. As baterias foram carregadas para uma batalha a ser travada. O DEM, O MESMO PARTIDO POLITICO QUE APROVARA A LEI 8.210, por influência daquele grupo, o mesmo grupo de triste memória, resolveu arguir inconstitucionalidade das leis 8.210 e 11.470.
Quanto às mentiras, às invencionices espalhadas e alimentadas em alguns meios de comunicação que a alteração no Fisco da Bahia, em relação ao Agente de Tributos, trata-se de um trem da alegria cai por terra tal afirmativa em dois pontos fundamentais discutidos: O cargo de ATE, criado a priori com exigência de nível médio para o seu ingresso, consequentemente graças à evolução a que passou, substituindo o Auditor Fiscal em algumas tarefas que eram privativas desse, fez perceber ao governador Cesar Borges, em 2002, que o referido cargo evoluíra de tal forma que a alteração do nível de escolaridade para formação superior era uma necessidade premente para ajustar a máquina fazendária à nova dinâmica que requeria serviços mais qualificados, abordagens mais firmes, precisas, eficientes e mais eficazes, servidores competentes, proficientes e mais qualificados, tanto em grau de escolaridade, quanto na forma de desenvolver as atividades funcionais, trazendo à lume, uma verdade, que não se pode cobrir o céu com uma peneira – é sabido, reitera-se, que algumas atividades, pontuadas por maior grau de complexidade, elencadas à competência do AF, foram passadas ao Agente de Tributos.
A Lei 11.470, equacionou algo que ao Auditor Fiscal que não compactuava com a prática do RETREBALHO, revertia-se em uma situação vexatória, a ponto do AF aposentado, Antitino Di La Patine, ex-balanceiro, confidenciar: — “Jucklin, trabalhei mais de 40 anos nos postos fiscais da nossa Bahia. Sabe que fui balanceiro. Não sabia fazer nada do meu trabalho. Que título lindo! Auditor Fiscal. Anel de ouro em focinho de porco, podia-se dizer, pois na verdade, eu e tantos outros nada sabíamos fazer em termos de fiscalização. Era o Agente de Tributos que fazia tudo mesmo. Não tenho vergonha de dizer isso: Deixava o talão de autos de infração em branco, para o agente de tributos preencher, efetuar os cálculos, entende? Todo o serviço eram vocês que faziam. Eu apenas assinava o auto. Confesso: O talonário já ia por mim assinado”.
Sou alguém de pouco estudo. Mas tenho consciência da importância dos Agentes de Tributos para a Fiscalização baiana. Fizeram concurso para o cargo que ocupam, evoluíram na carreira fiscal de forma firme e dedicada, através estudo: formação superior e pós-graduação na área de interesse da SEFAZ. Não participaram de nenhum trem da alegria, chegaram onde chegaram por mérito e esforço próprio, diferentemente de muitos que entraram pelas portas do fundo. Se for contar tudo por tudo, caro poeta, faria um livro, que lhe daria para escrever. Em 1978 , quando era Secretário da Fazenda Benito Gama , houve os apostilamentos onde viraram auditor fiscal balanceiros (eu, inclusive), motoristas, policias , ex-servidora de café e outros, não contando as diversas reestruturações a partir de 1966, que para o cargo de Auditor Fiscal, não exigia-se nem o nível médio. Agora estou sabendo que aqueles que não passaram pelo crivo do concurso público para o cargo que se esbaldam nele, com pompa de reis-marechais-da-banda, são os mais ferrenhos opositores a vocês, aqueles que lhes querem prejudicar, grifo: OS EX-ANALISTAS. Há, também, nessa mesma toada, alguns REINTEGRADOS. Não foi o recurso extraordinário deles julgado nulo? Por que mexem em casa de marimbondos? Já pensou, se algo em torno de provocação aos órgãos competentes para que se cumpra a lei suceder com eles? Mais de 20 anos passou essa situação! Sei não!… Vocês têm mais direito do que esses que estão auditores. E essa perversa ação, é movida por vaidade e por interesses corporativos pela manutenção de privilégios privados.
Tenho dúvidas se quase toda a parcela de auditores fiscais, não juntou-se aos patrocinadores da ADI 4233? Se são a favor dos ATEs, por que se calam? Qual a razão de não empreenderem a luta juntamente com os Agentes de Tributos PARA QUE NÃO SEJAM IMPUGNADAS AS LEIS 11.470, na preservação dos seus dispositivos? De que têm medo?”
Mais um Auditor Fiscal não se detém na defesa do Agente de Tributos, trago à apreciação dos colegas, comentários de José Arnaldo Brito Moitinho: — “Poeta, o que estão fazendo com o ATE, é algo de uma maldade sem precedentes. Uma ação direta de inconstitucionalidade, propondo impugnação das leis 8.210 e 11.470, respectivamente constituição do crédito tributário e cargo de nível superior, dois requisitos para ser inserido à carreira de Auditor Fiscal da Receita Federal, o novo status a ser implementado nas carreiras do Fisco Estadual, Distrital e Municipal, em conformidade com a Lei Orgânica da Administração Tributária (LOAT) , que propugna esse novo escalonamento das funções-fisco-administrativas-tributárias.
O que o AF perdeu com a constituição do crédito tributário pelo Agente de Tributos? Nada. Nem um centavo lhe foi tirado. Creio que deve-se isso, a pura vaidade de quem se acha importantíssimo por ser auditor fiscal. Bobagem! Todos são iguais perante o Criador: Branco, preto, índio, amarelo, rico, pobre, o plebeu, o nobre.
Nos meus 52 anos de serviço, vi de tudo. Participei de muita coisa. Nunca foi novidade para mim reestruturações no Fisco. Só a título de ilustrar, caro cunhado, o que me perguntou, sintetizo o que interessa ao deslinde da questão: O cargo de Auditor Fiscal foi criado pela lei 2.319, de 04 de abril de 1966, cujo texto é adiante transcrito: “Art. 3º – Ficam criados vinte (20) cargos de classe singular de Auditor Fiscal com vencimentos correspondentes a referência X, do anexo I desta Lei. Parágrafo único – Os cargos a que se refere este artigo serão providos na proporção de setenta por cento (70%) mediante acesso, por ocupantes de cargo de Fiscal de Rendas ou de Agente Fiscal e os demais por livre escolha do Governador dentre pessoas com tirocínio em serviços fazendários ou assuntos financeiros”. ( grifos nossos). ”Ora, Jucklin, está claro, que o Agente de Tributos tem mais direito à constituição do crédito tributário do que algumas das carreiras mencionadas, reputo até muito pouco, porque deveria ser implementada no Fisco da Bahia, a carreira única , em razão da similitude entre os cargos de agente de tributos e auditor fiscal”.
“Nada mais falso e menos verdadeiro, o que aqui destaco: Os Agentes de Tributos trabalham na SEFAZ BA, por cerca de trinta anos, e alguns já ultrapassaram a fase de aposentadoria sempre trabalharam com os Auditores Fiscais. Os ATEs faziam o trabalho, constituíam o crédito tributário, cabendo em muitos casos, apenas ao Auditor, lavrar o auto de fiscalização, que é a peça final do trabalho”. Durante esses trinta e poucos anos, nunca houve algum problema entre os dois cargos. Porém, com o surgimento da LOAT – Lei Orgânica da Administração Tributária, que está em tramitação no Congresso Nacional, e que determina para que uma carreira seja considerada como de fiscalização, é preciso constituir o crédito tributário.
Os Agentes já constituíam o crédito referido, mas não era reconhecido ainda, uma vez que somente é considerado como crédito tributário, erroneamente, a lavratura de auto de infração, que é outra coisa. Os entendidos e estudiosos do assunto, já têm conhecimento desse pequeno detalhe que, aliás, é fundamental…
Para a LOAT – se os Agentes de Tributos não continuarem constituindo o crédito tributário (lavratura do auto de infração), deixarão de fazer parte da carreira Típica de Estado, ou em outras palavras, vão ficar de fora das atribuições conquistadas pela lei 11.470, o cargo poderá voltar ao patamar de nível médio. Como ficar de fora da fiscalização, depois de trabalhar todo esse tempo – mais de trinta anos?…
Os Agentes de Tributos não quiseram passar para o cargo de Auditor Fiscal, e sim, queriam e são, depois da lei 11.470 reconhecidos como prepostos da fiscalização. De fato, fiscais.
A administração da SEFAZ sempre teve conhecimento desse detalhe e estava querendo fazer apenas um pequeno ajuste para que os Agentes de Tributos pudessem continuar na fiscalização fazendo de direito o que já faziam na prática há mais de duas décadas”.
EVOLUÇÃO DAS CARREIRAS: Todos os trabalhos de base e de menor complexidade, que eram efetuados pelos Auditores Fiscais, estavam sendo executados pelos Agentes de Tributos, de forma que ficou bastante difícil, separar uma carreira, da outra… O sindicato oficial da classe dos Auditores, o SINDSEFAZ, já fez esses esclarecimentos: ” A constituição do crédito tributário compete à autoridade administrativa, como preceitua o CTN (Art. 142). Ela, portanto, não é privativa de nenhum cargo. É definida em lei ordinária específica do ente estatal. Os colegas com um razoável domínio jurídico compreendem que essa questão não é tratada no ordenamento jurídico brasileiro como uma cláusula pétrea, com limitações, materiais ao poder de reforma. A lei pode, portanto, ser mudada, pois não é imutável.” Feitas essas explicações, fica mais fácil se entender o porquê de tanta celeuma com os nossos coirmãos Agentes de Tributos, que ganharam foi muito trabalho e responsabilidades com a Lei 11.470.
UM GRANDE PASSO PARA O ESTADO — O EFICIENTE TRABALHO DO AGENTE DE TRIBUTOS Dentre os trabalhos de fiscalização, há muitos que são de grandes complexidades e outros, mais simplificados, mas de importância enorme. Quero abordar um trabalho que fiz por mais de dez anos e na condição de Auditor Fiscal, que se chamava LIBERAR A INSCRIÇÃO ESTADUAL. Esse trabalho consistia em se verificar o local do estabelecimento, se era viável para o comércio ou a indústria e a atividade pretendida. Parece facílimo, porém, só parecia… Na realidade eu recebia uma quantidade de empresas para fiscalizar mensalmente e alguns processos de inscrição estadual a ser verificada para possível liberação.
Nos dias atuais, esse trabalho passou para as mãos dos Agentes de Tributos, além de outros trabalhos, notadamente os referidos às empresas do Simples Nacional e o trabalho de Trânsito de Mercadorias de complexidades mais elevadas, e também como direção e coordenação de parte dos setores importantes da Sefaz Ba.
O que pretendo ressaltar, é que ao cargo de Agente de Tributos, muitos outros trabalhos, outrora efetuados pelos Auditores Fiscais, passaram com as reformas ao longo dos dez ou vinte anos, para as atividades dos Agentes de Tributos, nossos coirmãos de fiscalização. Convém lembrar que a Evolução das Carreiras não é mais uma novidade. Ela já vem ocorrendo em todo o território nacional e porque não dizer, no mundo global… apesar de muitos não notarem.
Quem não se lembra dos trabalhos efetuados com máquina de datilografia; quem não recorda das velhas máquinas de somar, manuais e depois elétricas, só para ilustrar um pouco, comparando com a evolução tecnológica — o surgimento dos Computadores e da Internet a partir de aproximadamente em 1975 se não me engano … A própria Legislação Fiscal simplista naquela época 1975 a 1990, digamos, hoje um emaranhado de Leis que ora está em vigor, ora pode sair do campo da incidência, para depois retornar a vigorar, a depender da vontade dos legisladores … virando quase um quebra-cabeças.
Os Auditores Fiscais e os Agentes de Tributos, irmanados, trabalharam e fizeram vários cursos de especialização para cumprir o que a Legislação do Estado exigia, e a própria Administração precisava… A fiscalização não anda sozinha. Há os contadores e advogados do outro lado da linha, e é preciso sempre estar estudando, sob pena de se perder na caminhada… Mas, voltando ao início da conversa, sem a liberação da Inscrição Estadual, nenhum contribuinte recolhe valores em favor do Estado. Seria o mesmo que dizer como o Neil Armstrong ao pisar no solo da Lua: Um pequeno passo somente, mas um grande passo para a humanidade. A analogia à ilustração que faço, é que a INSCRIÇAO ESTADUAL, é a porta que abre todos os caminhos fisco bem fazer o seu trabalho.
Boa sorte aos colegas Agentes de Tributos. Não havemos de esquecer: Deus está no comando. Jucklin C Filho e José Arnaldo B. Moitinho – Funcionários Públicos